
Czy leczenie kanałowe można odliczyć od podatku?
Czy leczenie kanałowe można odliczyć od podatku? Co do zasady sam prywatny koszt endodoncji nie daje automatycznie prawa do odliczenia w PIT, nawet gdy pacjent ma fakturę VAT i zapłacił za leczenie kilku kanałów. O możliwości rozliczenia decydują aktualne przepisy ustawy o PIT, rodzaj ulgi oraz indywidualna sytuacja podatnika, a nie nazwa zabiegu na rachunku. Informacje prawne sprawdzono według źródeł wskazanych przez Ministerstwo Finansów i ISAP w sierpniu 2026 r.
W praktyce rejestracji pacjenci pytają czasem, czy faktura za mikroskopowe leczenie kanałowe, odbudowę zęba lub ponowne leczenie kanałowe „obniży podatek”. Gabinet może prawidłowo udokumentować usługę, ale nie może przesądzić, że wydatek spełnia warunki ulgi rehabilitacyjnej albo innego odliczenia.
Czy zwykły wydatek stomatologiczny obniża PIT?
Nie, zwykłe leczenie kanałowe opłacone prywatnie nie jest automatycznym odliczeniem od dochodu lub podatku. Aby je uwzględnić w rozliczeniu rocznym, trzeba wskazać konkretną podstawę prawną, spełnić jej warunki i zachować dokumenty potwierdzające wydatek.
Nie należy utożsamiać kosztu leczenia z ulgą podatkową. Leczenie kanałowe może kosztować od kilkuset do kilku tysięcy złotych zależnie od liczby kanałów, zastosowania mikroskopu, konieczności reendo oraz odbudowy korony, lecz cena usługi sama w sobie nie tworzy prawa do PIT.
- Faktura VAT potwierdza sprzedaż usługi stomatologicznej, ale nie kwalifikuje jej samodzielnie jako wydatku odliczanego w PIT.
- Leczenie kanałowe prywatnie jest świadczeniem medycznym, jednak przepisy podatkowe nie traktują automatycznie każdego świadczenia medycznego jako ulgi.
- Ulga rehabilitacyjna ma własne warunki podmiotowe i przedmiotowe, które należy odczytać z aktualnego art. 26 ustawy o PIT.
- Dowód zapłaty pomaga wykazać poniesienie kosztu, lecz nie zastępuje podstawy prawnej odliczenia.
- Rozliczenie roczne powinno obejmować wyłącznie kwoty, do których podatnik ma potwierdzone prawo według obowiązujących zasad.
Jedno zdanie, które warto zapamiętać: faktura za leczenie kanałowe dokumentuje koszt dentysty, lecz nie rozstrzyga o prawie do ulgi w PIT – o tym decydują warunki wskazane w aktualnej ustawie o PIT.
Dlaczego sama faktura za dentystę nie wystarcza?
Faktura za dentystę nie wystarcza, ponieważ dokumentuje usługę i kwotę, a nie spełnienie wszystkich przesłanek podatkowych. Organ podatkowy ocenia między innymi status podatnika, rodzaj wydatku, rok poniesienia kosztu i to, czy część kwoty została zwrócona z innych środków.
Przykład: pacjent płaci 1 800 zł za leczenie kanałowe szóstki pod mikroskopem i prosi o fakturę. To właściwy krok dokumentacyjny. Nie oznacza jednak, że może wpisać 1 800 zł do zeznania, jeśli nie ustalił, czy jego konkretny stan faktyczny mieści się w ustawowych regułach.
„Prawo do odliczeń w PIT należy oceniać według warunków przewidzianych w obowiązujących przepisach, a nie wyłącznie na podstawie poniesienia wydatku.” — Ministerstwo Finansów, podatki.gov.pl, informacje o uldze rehabilitacyjnej, 2026
Treść ma charakter informacyjny i nie zastępuje indywidualnej porady doradcy podatkowego ani interpretacji indywidualnej.
Ulga rehabilitacyjna a wydatki stomatologiczne
Ulga rehabilitacyjna to odliczenie przewidziane dla podatnika będącego osobą z niepełnosprawnością albo utrzymującego taką osobę, charakteryzujące się ustawowymi warunkami, określonym katalogiem wydatków i zasadami dokumentowania. Nie jest ona ogólną ulgą na każdą wizytę u dentysty. Podstawę prawną stanowi aktualny tekst ustawy o PIT dostępny w ISAP.
W przypadku leczenia stomatologicznego szczególnej ostrożności wymaga przypisanie wydatku do konkretnej pozycji ustawowego katalogu. Nie wystarczy argument, że zabieg był potrzebny medycznie. Przy nietypowej sytuacji lepiej sprawdzić oficjalne objaśnienia albo wystąpić o interpretację indywidualną.
Kto może skorzystać z ulgi rehabilitacyjnej?
Z ulgi rehabilitacyjnej może skorzystać podatnik spełniający ustawowe warunki dotyczące niepełnosprawności albo podatnik utrzymujący osobę z niepełnosprawnością, jeżeli równocześnie spełni pozostałe wymogi danego wydatku. Status zdrowotny nie może być zastąpiony samą diagnozą stomatologiczną lub historią leczenia.
Przed wpisaniem jakiejkolwiek kwoty do PIT odpowiedz sobie na poniższe pytania. To prostsze niż późniejsze korygowanie zeznania.
- Orzeczenie lub dokument statusowy powinien odpowiadać warunkom wymaganym przez przepisy dla osoby korzystającej z ulgi.
- Osoba na utrzymaniu musi spełniać ustawowe kryteria, w tym aktualne kryterium dochodowe, jeśli ma zastosowanie.
- Podatnik PIT rozlicza tylko wydatek poniesiony w roku, którego dotyczy zeznanie.
- Rodzaj świadczenia należy porównać z aktualnym katalogiem wydatków rehabilitacyjnych, a nie z ogólnym pojęciem „leczenia”.
- Źródło finansowania trzeba ustalić przed rozliczeniem, szczególnie gdy pojawiło się dofinansowanie lub zwrot kosztów.
Przykład: rodzic dziecka z niepełnosprawnością opłaca leczenie endodontyczne po urazie zęba. Sama sytuacja rodzinna i medyczna nie pozwala jeszcze automatycznie odliczyć faktury. Trzeba sprawdzić, czy konkretny koszt i konkretna forma wsparcia spełniają aktualne warunki ustawy.
Czy stomatolog jest wydatkiem rehabilitacyjnym?
To zależy od dokładnego charakteru wydatku i aktualnego katalogu ustawowego; nie wolno zakładać, że każda usługa stomatologiczna jest wydatkiem rehabilitacyjnym. Leczenie kanałowe, higienizacja, korona protetyczna czy wybielanie zębów mogą mieć zupełnie inny kontekst podatkowy.
W stomatologii łatwo pomylić potrzeby kliniczne z kwalifikacją podatkową. Lekarz może uzasadniać leczenie koniecznością zachowania zęba, ograniczeniem bólu lub przygotowaniem do odbudowy protetycznej. Podatnik nadal powinien sprawdzić, czy ustawa pozwala przenieść taki koszt do ulgi.
| Rodzaj wydatku | Znaczenie medyczne | Czy daje automatyczne odliczenie? | Co sprawdzić? |
|---|---|---|---|
| Leczenie kanałowe | Usunięcie zakażonej miazgi i wypełnienie kanałów | Nie | Podstawę prawną, status podatnika i aktualne zasady ulgi |
| Korona po endodoncji | Odbudowa zęba po leczeniu | Nie | Charakter wydatku oraz źródło finansowania |
| Higienizacja | Profilaktyka próchnicy i chorób dziąseł | Nie | Czy istnieje szczególna podstawa prawna do odliczenia |
| Wybielanie zębów | Zabieg estetyczny | Nie | Nie zakładać prawa do ulgi bez wyraźnej podstawy |
W rozmowach z pacjentami regularnie podkreślamy tę różnicę: medycznie uzasadnione leczenie może być konieczne, ale kwalifikację podatkową rozstrzygają przepisy, nie recepcja ani lekarz prowadzący.
Jak sprawdzić związek wydatku z ustawowym katalogiem?
Najpierw przeczytaj aktualny przepis ustawy o PIT, potem porównaj nazwę i cel wydatku z opisem w oficjalnych objaśnieniach, a przy rozbieżności nie rozszerzaj katalogu na własną rękę. Wątpliwość przy dużej kwocie lepiej wyjaśnić przed wysłaniem zeznania.
- Odszukaj aktualny art. 26 ustawy o PIT w bazie ISAP i przeczytaj przepisy o uldze rehabilitacyjnej wraz z warunkami.
- Sprawdź podatki.gov.pl pod kątem objaśnień dotyczących dokumentacji, limitów i finansowania wydatku.
- Porównaj opis faktury z rzeczywiście wykonaną usługą, bez zmieniania nazwy zabiegu dla celów podatkowych.
- Ustal kwotę finansowania przez pacjenta, ubezpieczyciela, fundusz lub inny podmiot.
- Skonsultuj przypadek graniczny z doradcą podatkowym albo sprawdź procedurę uzyskania interpretacji indywidualnej.
„Ustawa o podatku dochodowym od osób fizycznych określa warunki korzystania z odliczeń, dlatego katalogu wydatków nie należy interpretować przez samą nazwę usługi medycznej.” — ISAP, ustawa o PIT – aktualny tekst jednolity, stan sprawdzony 2026
Dokumenty, faktura i płatność za leczenie kanałowe
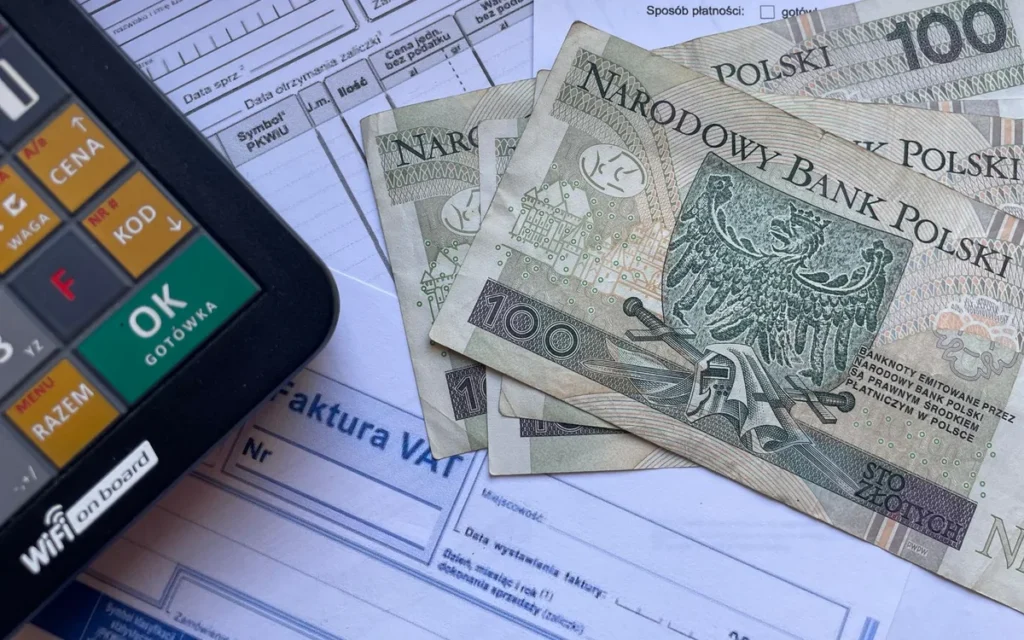
Dokumenty do ewentualnego odliczenia wydatku medycznego powinny potwierdzać kto zapłacił, komu, za jaką usługę i w jakiej kwocie, a także pozwalać ustalić rok poniesienia kosztu. Faktura VAT za leczenie kanałowe jest praktycznym dokumentem, lecz należy przechować również dowód zapłaty oraz informacje o dofinansowaniu lub refundacji.
Jeżeli interesuje Cię sam dokument sprzedaży, zobacz także fakturę za usługi stomatologiczne. Przy planowaniu zabiegu przydatny bywa również materiał: jak przygotować się do leczenia kanałowego.
Jakie dokumenty do odliczenia wydatku medycznego zachować?
Najbezpieczniej zachować fakturę, potwierdzenie płatności i dokumenty dotyczące ewentualnego zwrotu kosztów przez okres potrzebny do rozliczenia i ewentualnej kontroli. Dokument powinien przedstawiać rzeczywisty przebieg transakcji, bez dopisywania pozornych opisów usługi.
- Faktura VAT powinna wskazywać sprzedawcę, nabywcę, datę wystawienia, kwotę i faktyczny opis usługi stomatologicznej.
- Potwierdzenie przelewu powinno łączyć płatność z gabinetem, datą i kwotą widoczną na fakturze.
- Potwierdzenie płatności kartą stanowi pomocniczy dowód, zwłaszcza gdy rachunek obejmuje kilka zabiegów.
- Dokument refundacyjny powinien wskazywać, jaka część kosztu została zwrócona przez ubezpieczyciela lub inny podmiot.
- Dokument dotyczący uprawnienia należy zachować, gdy odliczenie ma opierać się na uldze rehabilitacyjnej.
Przykład praktyczny: faktura opiewa na 2 400 zł i obejmuje diagnostykę, leczenie trzech kanałów oraz tymczasową odbudowę. Zapłata kartą następuje 29 grudnia, a faktura zostaje wystawiona 2 stycznia. Taki układ dat wymaga ostrożnej analizy roku poniesienia wydatku według aktualnych zasad, zamiast automatycznego przypisania go do roku z faktury.
Faktura za leczenie kanałowe – jakie dane powinna zawierać?
Faktura za leczenie kanałowe powinna zawierać standardowe dane wymagane dla dokumentu sprzedaży oraz prawdziwy opis wykonanej usługi. Pacjent może poprosić o poprawne dane nabywcy, ale nie powinien prosić gabinetu o zmianę „leczenia kanałowego” na inną nazwę wyłącznie po to, aby dopasować dokument do ulgi.
Przydatne informacje na fakturze to między innymi nazwa podmiotu leczniczego, numer dokumentu, dane pacjenta jako nabywcy, data wykonania lub sprzedaży, kwota brutto i opis usługi. Gdy dokument obejmuje również RTG, koferdam, odbudowę kompozytową albo konsultację endodontyczną, opis powinien odpowiadać rzeczywistości.
Czy można odliczyć koszt pokryty refundacją?
Nie należy odliczać tej części kosztu, która została sfinansowana albo zwrócona z innych środków, jeżeli aktualne przepisy wyłączają ją z odliczenia. Przed rozliczeniem ustal dokładną kwotę zapłaconą z własnych pieniędzy i zachowaj decyzję ubezpieczyciela, funduszu lub pracodawcy.
Przykład: pacjent zapłacił 3 000 zł za leczenie, a prywatne ubezpieczenie zwróciło mu 800 zł. Nie należy mechanicznie wykazywać pełnych 3 000 zł. Najpierw trzeba sprawdzić aktualny przepis i rozliczyć wyłącznie tę część, którą ustawa pozwala uwzględnić.
Ile można odliczyć i kiedy rozliczyć wydatek?
Kwota możliwa do odliczenia zależy od rodzaju ulgi oraz aktualnych przepisów obowiązujących za dany rok podatkowy, dlatego nie wolno przypisywać leczeniu kanałowemu stałego limitu. W przepisach dotyczących ulgi rehabilitacyjnej występują wydatki limitowane i nielimitowane, lecz ich kwalifikację trzeba zweryfikować przed złożeniem PIT.
Czym różnią się wydatki limitowane i nielimitowane?
Wydatki limitowane to koszty, dla których ustawa lub objaśnienia przewidują określoną granicę rozliczenia, natomiast wydatki nielimitowane rozlicza się według faktycznie poniesionej, kwalifikowanej kwoty. Nie oznacza to, że każdy rachunek stomatologiczny trafia automatycznie do jednej z tych grup.
- Limit ustawowy obowiązuje tylko wtedy, gdy konkretny wydatek mieści się w pozycji objętej limitem.
- Faktyczna kwota zapłaty ma znaczenie wyłącznie po ustaleniu, że wydatek w ogóle spełnia warunki odliczenia.
- Refundacja może zmniejszać część kosztu możliwą do rozliczenia zgodnie z aktualnym przepisem.
- Rok podatkowy należy ustalić z uwzględnieniem daty poniesienia wydatku i sposobu płatności.
- Sezon PIT wymaga ponownego sprawdzenia zasad, bo formularze, objaśnienia i interpretacje mogą się zmieniać.
Kiedy rozliczyć fakturę za dentystę?
Fakturę za dentystę rozlicza się w zeznaniu za rok, w którym wydatek został poniesiony według zasad właściwych dla danej ulgi i formy płatności. Przy płatności ratalnej, przedpłacie lub korekcie dokumentu nie warto zgadywać – trzeba porównać daty z przepisami obowiązującymi za właściwy rok.
Jeżeli planujesz zabieg, sprawdź orientacyjny cennik leczenia kanałowego i zasady płatności przed rozpoczęciem terapii. Z perspektywy stomatologicznej liczy się niezwłoczne leczenie zakażenia, natomiast z perspektywy podatkowej dokumentację trzeba prowadzić spokojnie i rzetelnie.
Czego nie odliczać bez wyraźnej podstawy prawnej?
Bez wyraźnej podstawy prawnej nie należy wpisywać do PIT prywatnych kosztów leczenia kanałowego, diagnostyki, korony, implantacji ani zabiegów estetycznych tylko dlatego, że były potrzebne lub kosztowne. Taka ostrożność ogranicza ryzyko błędnego rozliczenia i późniejszej korekty zeznania.
Jakie błędy przy uldze medycznej zdarzają się najczęściej?
Najczęstszy błąd polega na uznaniu, że każda faktura medyczna jest ulgą podatkową. Drugi to odliczenie całej kwoty mimo refundacji. Trzeci – korzystanie z nieaktualnych porad lub limitów z poprzednich lat.
- Automatyczne wpisanie faktury za dentystę do PIT bez sprawdzenia konkretnego przepisu jest ryzykowne.
- Odliczenie zabiegu estetycznego bez podstawy ustawowej może prowadzić do zakwestionowania rozliczenia.
- Pomijanie zwrotu od ubezpieczyciela zniekształca faktycznie poniesiony koszt własny.
- Zmiana opisu usługi na fakturze narusza zasadę dokumentowania rzeczywistego świadczenia.
- Stosowanie starego limitu bez sprawdzenia aktualnych informacji na podatki.gov.pl może dać nieprawidłową kwotę.
Czy gabinet stomatologiczny doradzi, jak odliczyć kanałowe?
Nie w zakresie interpretacji prawa podatkowego. Gabinet stomatologiczny może wyjaśnić zakres leczenia, wystawić fakturę VAT i pomóc odtworzyć historię płatności, ale ocenę prawa do odliczenia powinien oprzeć podatnik na przepisach, informacji Krajowej Informacji Skarbowej albo opinii doradcy podatkowego.
To ważne także wtedy, gdy pacjent korzysta z leczenia kanałowego prywatnie i oczekuje szczegółowego rachunku. Prawidłowa faktura jest potrzebna, lecz nie zastępuje analizy podatkowej.
Jak bezpiecznie sprawdzić aktualne zasady przed PIT?
Aktualne zasady sprawdzisz w czterech krokach: na podatki.gov.pl, w ustawie o PIT w ISAP, w materiałach Krajowej Informacji Skarbowej i – gdy sprawa jest niejednoznaczna – u doradcy podatkowego. Przepisy, limity i objaśnienia mogą wymagać aktualizacji przed każdym sezonem rozliczeń.
Kiedy skonsultować sprawę z doradcą podatkowym?
Skonsultuj sprawę z doradcą podatkowym przed złożeniem PIT, gdy wydatek ma nietypowy charakter, dotyczy osoby na utrzymaniu, został częściowo dofinansowany albo jego kwota jest istotna dla Twojego rozliczenia. Doradca przeanalizuje dokumenty i aktualne przepisy, zamiast opierać się na skrótowej odpowiedzi z internetu.
- Status osoby z niepełnosprawnością warto omówić, gdy dokumenty lub sytuacja rodzinna budzą wątpliwości.
- Opis zabiegu stomatologicznego wymaga analizy, gdy obejmuje kilka usług na jednej fakturze.
- Dofinansowanie kosztów trzeba wyjaśnić, jeśli zwrot pochodził z ubezpieczenia, funduszu lub programu pomocowego.
- Rozliczenie rat warto sprawdzić, gdy płatność została rozłożona na przełom dwóch lat podatkowych.
- Interpretacja indywidualna może być rozważana, gdy stan faktyczny jest szczególny i konsekwencje finansowe są znaczące.
Jak przygotować pytania do Krajowej Informacji Skarbowej?
Przygotuj opis faktów, daty, kwoty, źródła finansowania i informację o statusie podatnika, a następnie zadaj pytanie bez zmieniania rzeczywistego przebiegu leczenia. Krajowa Informacja Skarbowa pełni funkcję informacyjną, natomiast interpretacja indywidualna wymaga opisania własnego stanu faktycznego lub zdarzenia przyszłego.
Jedno zdanie do cytowania: przy wątpliwości co do leczenia kanałowego a PIT bezpieczniej sprawdzić aktualny przepis i dokumenty niż założyć, że każda usługa dentystyczna jest ulgą rehabilitacyjną.
Checklist przed złożeniem zeznania PIT
Przed wysłaniem zeznania PIT sprawdź podstawę prawną, status podatnika, dokumenty, refundację oraz rok poniesienia kosztu. Taka lista nie zastępuje porady podatkowej, ale pomaga uniknąć najprostszych błędów przy fakturze za leczenie kanałowe.
- Sprawdź aktualną ustawę o PIT w ISAP, zamiast korzystać z porad bez daty publikacji.
- Zweryfikuj warunki ulgi rehabilitacyjnej na podatki.gov.pl dla roku, którego dotyczy zeznanie.
- Porównaj fakturę VAT z płatnością i upewnij się, że dane nabywcy oraz kwota są prawidłowe.
- Ustal część kosztu własnego po uwzględnieniu refundacji, dofinansowania lub zwrotu.
- Nie zmieniaj opisu zabiegu i nie przypisuj usługi do ulgi bez konkretnej podstawy prawnej.
- Zachowaj dokumenty potrzebne do wykazania wydatku oraz jego źródła finansowania.
- Zapytaj doradcę podatkowego lub sprawdź procedurę interpretacji indywidualnej, gdy odpowiedź nie wynika wprost z przepisów.
Treść nie zastępuje konsultacji z doradcą podatkowym. Z punktu widzenia zdrowia nie odkładaj leczenia zakażenia zęba wyłącznie z powodu rozliczenia podatkowego – plan leczenia ustal z lekarzem dentystą, a PIT zweryfikuj osobno.
Najczęściej zadawane pytania
Czy leczenie kanałowe można odliczyć od podatku?
Sam koszt leczenia kanałowego nie daje automatycznie prawa do odliczenia w PIT. Trzeba sprawdzić, czy spełniasz warunki konkretnej ulgi wynikającej z aktualnej ustawy oraz czy wydatek mieści się w jej zasadach. Faktura jest dowodem kosztu, ale nie jest samodzielną podstawą ulgi.
Czy faktura za dentystę wystarczy do ulgi?
Nie, faktura za dentystę potwierdza wykonanie usługi i jej cenę, lecz nie przesądza o prawie do odliczenia. Potrzebne są też warunki ustawowe, prawidłowa dokumentacja i ustalenie, czy wydatek nie został zwrócony z innych środków.
Czy leczenie dentystyczne mieści się w uldze rehabilitacyjnej?
Nie należy tego zakładać bez sprawdzenia aktualnego katalogu wydatków i indywidualnej sytuacji podatnika. Ulga rehabilitacyjna nie jest powszechną ulgą na wszystkie koszty medyczne. Przy przypadku granicznym pomocna może być Krajowa Informacja Skarbowa lub doradca podatkowy.
Czy można odliczyć kwotę zwróconą przez ubezpieczyciela?
Co do zasady trzeba dokładnie sprawdzić zasady dotyczące wydatków sfinansowanych lub zwróconych z innych źródeł. Zachowaj fakturę, dowód zapłaty i decyzję ubezpieczyciela wskazującą wysokość zwrotu. Nie wpisuj automatycznie pełnej kwoty z faktury.
Czy gabinet stomatologiczny doradzi, jak odliczyć kanałowe?
Gabinet może wystawić prawidłową fakturę i wyjaśnić, jakie świadczenia wykonano podczas leczenia. Nie powinien jednak rozstrzygać indywidualnego prawa pacjenta do ulgi podatkowej. Taką ocenę warto oprzeć na aktualnych przepisach i, jeśli potrzeba, konsultacji podatkowej.
Jaką fakturę za kanałowe zachować?
Zachowaj fakturę z prawdziwymi danymi nabywcy, datą, kwotą oraz opisem usługi zgodnym z leczeniem. Dołącz potwierdzenie przelewu lub płatności kartą, zwłaszcza gdy na rachunku znajduje się kilka procedur. Nie proś o sztuczne zmiany opisu świadczenia.
Źródła i literatura
- podatki.gov.pl – ulga rehabilitacyjna, Ministerstwo Finansów, informacje sprawdzone w 2026 r.
- ISAP – Internetowy System Aktów Prawnych, ustawa o podatku dochodowym od osób fizycznych, aktualny tekst jednolity, stan sprawdzony w 2026 r.
- Krajowa Informacja Skarbowa – interpretacje indywidualne, informacje proceduralne, stan sprawdzony w 2026 r.
- Krajowa Administracja Skarbowa – Krajowa Informacja Skarbowa, informacje podatkowe i kanały kontaktu, 2026.
Redaktorka medyczna portalu Fidentis, specjalizuje się w rzetelnych treściach o zdrowiu jamy ustnej. Treści opiera na literaturze i wytycznych stomatologicznych, wyraźnie oddzielając informację od indywidualnej porady lekarza. Materiały mają charakter edukacyjny i nie zastępują wizyty u dentysty.